 Ecolibra
Reste à sortir, reste à vivre : savoir ce qu'il reste vraiment ce mois-ci
Publié le 10 novembre 2026 · 6 min de lecture
Le solde affiché par votre banque répond à une seule question : combien il y a sur le compte aujourd'hui. Il ne dit rien de ce qui va encore être prélevé d'ici la fin du mois. Deux chiffres répondent à la vraie question — est-ce que je peux me permettre cette dépense ? — : le reste à sortir et le reste à vivre.
Le reste à sortir : ce qui va encore être prélevé
Le reste à sortir, c'est le total de ce qui doit encore quitter votre compte d'ici la fin du mois : loyer ou crédit pas encore débité, abonnements, assurances, mutuelle, énergie, impôts mensualisés… On parle aussi de reste à payer, de charges restantes ou de prélèvements à venir : c'est la même idée.
Ce chiffre diminue au fil du mois, à mesure que les charges passent. Le 1er, il est au plus haut ; le dernier jour, il est à zéro. Le connaître, c'est savoir quelle part de votre solde est déjà promise, même si elle est encore visible sur le compte.
Pour le calculer, il faut la liste de vos charges récurrentes avec, pour chacune, son montant et sa date de prélèvement. Le reste à sortir, c'est la somme de celles dont la date n'est pas encore passée. (Pas de liste à jour ? Le guide Lister ses charges récurrentes explique comment la faire en une soirée.)
Le reste à vivre : ce qui reste pour le quotidien
Le reste à vivre est ce qu'il vous reste pour vivre — courses, carburant, sorties, imprévus — une fois les charges fixes payées. L'expression a deux usages, qui ne se contredisent pas :
- Sur le mois : revenus du mois − charges fixes du mois. C'est la notion qu'utilisent les banques avant d'accorder un crédit, ou les dossiers de surendettement : la somme qui doit rester au foyer pour le quotidien. On la ramène souvent par personne ou par jour pour qu'elle parle davantage.
- Au jour le jour : solde d'aujourd'hui − reste à sortir (+ les revenus encore attendus). C'est ce que vous pouvez encore dépenser sans mettre en danger les prélèvements à venir.
Le reste à sortir est donc l'ingrédient qui manque à votre solde bancaire pour obtenir votre reste à vivre.
Un exemple chiffré
Nous sommes le 11 du mois. Le compte affiche 1 400 €, et il reste dans le mois :
| Opération | Date | Montant |
|---|---|---|
| Loyer | 15 | −650 € |
| Électricité | 20 | −96 € |
| Assurance auto (annuelle) | 26 | −540 € |
| Forfait mobile | 28 | −22 € |
| Salaire | 28 | +2 150 € |
Reste à sortir : 650 + 96 + 540 + 22 = 1 308 €. Sur les 1 400 € visibles, seuls 92 ne sont pas déjà promis.
Reste à vivre jusqu'au salaire du 28 : 1 400 − 650 − 96 − 540 = 114 € pour 17 jours, soit moins de 7 € par jour. Sans l'assurance auto, qui ne tombe qu'une fois par an, on aurait cru disposer de 654 €.
Reste à vivre sur le mois : 2 150 € de salaire − 1 308 € de charges = 842 €. Le mois prochain, sans l'assurance annuelle, il remonte à 1 382 € : c'est en lissant ces grosses échéances qu'on évite qu'un seul mois fasse tout déraper (voir Charges annuelles et trimestrielles).
Les pièges qui faussent le calcul
- Les charges qui ne tombent pas tous les mois. Assurance annuelle, taxe foncière, abonnement payé au trimestre : ce sont elles qui font les mauvais mois, et ce sont elles qu'on oublie dans un calcul de tête.
- Les prélèvements du week-end. Une charge prévue un samedi part souvent le lundi suivant. En fin de mois, ce décalage peut la faire basculer sur le mois d'après — ou la faire tomber juste après la paie au lieu de juste avant.
- La carte à débit différé. Toutes les dépenses du mois sont prélevées en une fois, en fin de mois. Elles font partie du reste à sortir, même si elles n'apparaissent pas encore sur le compte.
- La date de la paie. Un salaire versé le 28 ne paie pas un prélèvement du 25. Le reste à vivre « jusqu'à la paie » est souvent bien plus serré que celui du mois entier : c'est là que se cache le point bas du compte, détaillé dans Prévoir son solde de fin de mois.
Le suivre avec Ecolibra
Recalculer tout ça à la main chaque semaine est fastidieux. Ecolibra le fait pour vous : vous renseignez une fois vos charges récurrentes avec leur fréquence (mensuelle, trimestrielle, annuelle…), et le reste à sortir se met à jour tout seul, au fil des dates de prélèvement — report du week-end compris.
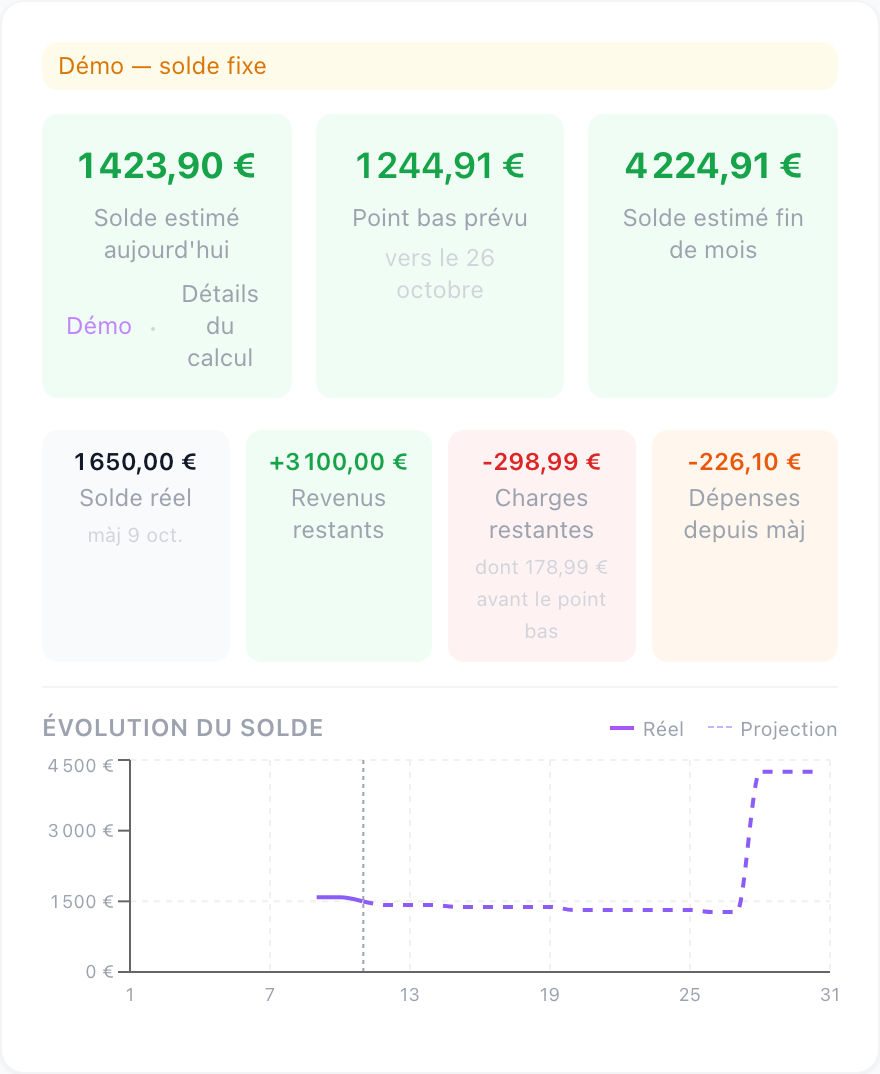 Sur le site : les charges restantes du mois, et le solde qu'il vous restera.
Sur le site, le tableau de bord affiche les charges restantes du mois (votre reste à sortir), les revenus restants, le solde estimé de fin de mois et le point bas prévu, avec sa date. Vous pouvez l'essayer sans compte sur la démo.
Dans l'application iPhone, le reste à sortir s'affiche en grand dès l'ouverture, avec ce qui est déjà réglé, ce qui tombe aujourd'hui et ce qui reste à venir — et dans un widget, sur l'écran d'accueil.
Ecolibra ne se connecte pas à votre banque : vous gardez la main sur ce que vous renseignez, et vos données ne servent à rien d'autre qu'à ce calcul.